
Pri príležitosti Svetového dňa sporenia (31. októbra) som pripravil tlačovú správu o tom, kam odkladať peniaze podľa toho, kedy ich budete potrebovať. Spracovala ju tlačová agentúra TASR a následne ju prevzali Trend, TERAZ.sk, oPeniazoch.sk či Naše Košice. Svoj komentár som nahral aj pre Fun rádio.
Slováci majú na bežných účtoch miliardy eur a inflácia z nich každý rok ukrajuje. Preto si myslím, že otázka neznie len koľko si odkladať, ale aj kam.
Štvrtina domácností by výpadok príjmu nezvládla ani tri mesiace
Online prieskum medzi klientmi FinGO.sk ukázal:
- 25 % domácností by výpadok príjmu zvládlo menej ako tri mesiace alebo vôbec,
- 33 % má rezervu na tri až šesť mesiacov, 39 % na viac ako šesť mesiacov,
- najväčšími finančnými obavami sú inflácia (45 %), strata príjmu (40 %) a nečakané výdavky (38 %),
- pri zhoršení situácie by 82 % ľudí obmedzilo výdavky a 42 % siahlo na úspory.
Práve to posledné číslo považujem za kľúčové. Štyria z desiatich ľudí by pri zhoršení svojej finančnej situácie siahli na úspory. Je to pochopiteľná reakcia, ale funguje len vtedy, keď je na čo siahnuť. Kto má peniaze odložené iba v investícii, musí ju predať, a často v najhoršom možnom čase. Rezerva preto podľa mňa nie je krok navyše, ale podmienka investovania.
Najdrahšie sú stratené roky
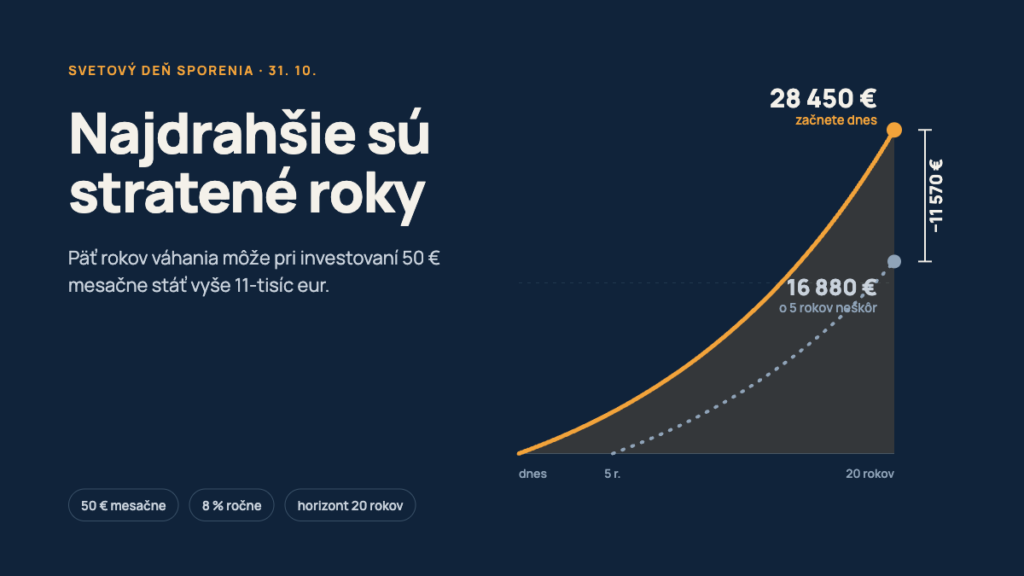
Na modelovom príklade som ukázal, čo robí čas. Pravidelná investícia 50 eur mesačne pri priemernom zhodnotení 8 % ročne:
| Začnete | Vložíte | Hodnota po 20 rokoch od teraz |
|---|---|---|
| dnes | 12 000 € | cca 28 450 € |
| o 5 rokov neskôr | 9 000 € | cca 16 880 € |
Rozdiel vo vkladoch je len 3 000 eur, no rozdiel vo výsledku až 11 570 eur. Za tým je zložené úročenie: zisk, ktorý investícia vytvorí, ďalej zarába. Nerozhoduje teda len to, koľko odkladáte, ale aj ako dlho necháte peniaze pracovať.
Klientom preto často hovorím, že najdrahšie na investovaní nie sú poplatky, ale stratené roky. Najdôležitejšie nie je začať s vysokou sumou, ale začať a vydržať. Pravidelnosť a dlhý horizont znamenajú pri budovaní majetku spravidla viac než snaha trafiť ideálny okamih. Zároveň však vždy dodávam, že investovanie nie je sporenie a výnos nikto negarantuje.
Neexistuje dobrý a zlý produkt, len vhodný a nevhodný
V praxi vidím najčastejšie dve chyby: ľudia držia peniaze na dvadsať rokov na sporiacom účte, alebo naopak majú núdzovú rezervu v kolísajúcich fondoch. Tu je stručný prehľad, ako sa na jednotlivé možnosti pozerám:
- Sporiaci účet – na rezervu a peniaze, ktoré môžete čoskoro potrebovať. Sú po ruke a riziko je minimálne.
- Termínovaný vklad – na peniaze, ktoré istý čas nepotrebujete. Výnos poznáte vopred.
- Podielové fondy a ETF – jedným vkladom investujete do množstva firiem či dlhopisov. Hodnota kolíše, no v dlhom horizonte sú cestou k väčšiemu majetku. Zisk z ETF držaných dlhšie ako rok je oslobodený od dane.
- Akcie – podiel v konkrétnej firme. Vyšší potenciál, ale aj vysoké riziko a potreba odborných znalostí.
- Dlhopisy – požičiavate firmám či štátom. Ani dlhopis nie je automaticky bezpečný.
- Investičné zlato – nerastie ako firma, ale drží hodnotu v neistých časoch a chráni pred infláciou. Rozhodujú poplatky a možnosť spätného odkúpenia.
Mojich 6 rád pred tým, než začnete investovať
- Začnite rezervou, nie výberom fondu. Tri až šesť mesačných výdavkov na sporiacom účte.
- Povedzte si, kedy peniaze budete potrebovať. Horizont rozhoduje viac než názov produktu.
- Nastavte si trvalý príkaz hneď po výplate. Peniaze odídu skôr, než ich miniete.
- Zvyšujte sumu spolu s príjmom. Investujete viac bez pocitu, že sa obmedzujete.
- Pýtajte sa na celkové náklady, nielen vstupný poplatok. V dlhom horizonte sa prejaví aj malý rozdiel.
- Počítajte s poklesmi. Patria k investovaniu a práve vtedy sa ukáže, či bol horizont realistický.
Nejde o to investovať za každú cenu ani hľadať najvyšší možný výnos. Oveľa dôležitejšie je mať plán. Keď viete, koľko potrebujete ako rezervu, aký máte cieľ a dokedy ho chcete splniť, oveľa ľahšie si vyberiete, ako peniaze rozdeliť.
Záver
Teší ma, že téma rezervy a rozumného investovania zarezonovala naprieč médiami, od celoslovenských portálov cez regionálne spravodajstvo až po rádio. Svetový deň sporenia je dobrou pripomienkou jednoduchého pravidla: nestačí peniaze len odkladať, treba premýšľať aj o tom, ako môžu pracovať.
Ak si nie ste istí, či je vaša rezerva dostatočná, alebo neviete, ako nastaviť pravidelné investovanie, rezervujte si u mňa konzultáciu zadarmo.
Články nájdete na: