

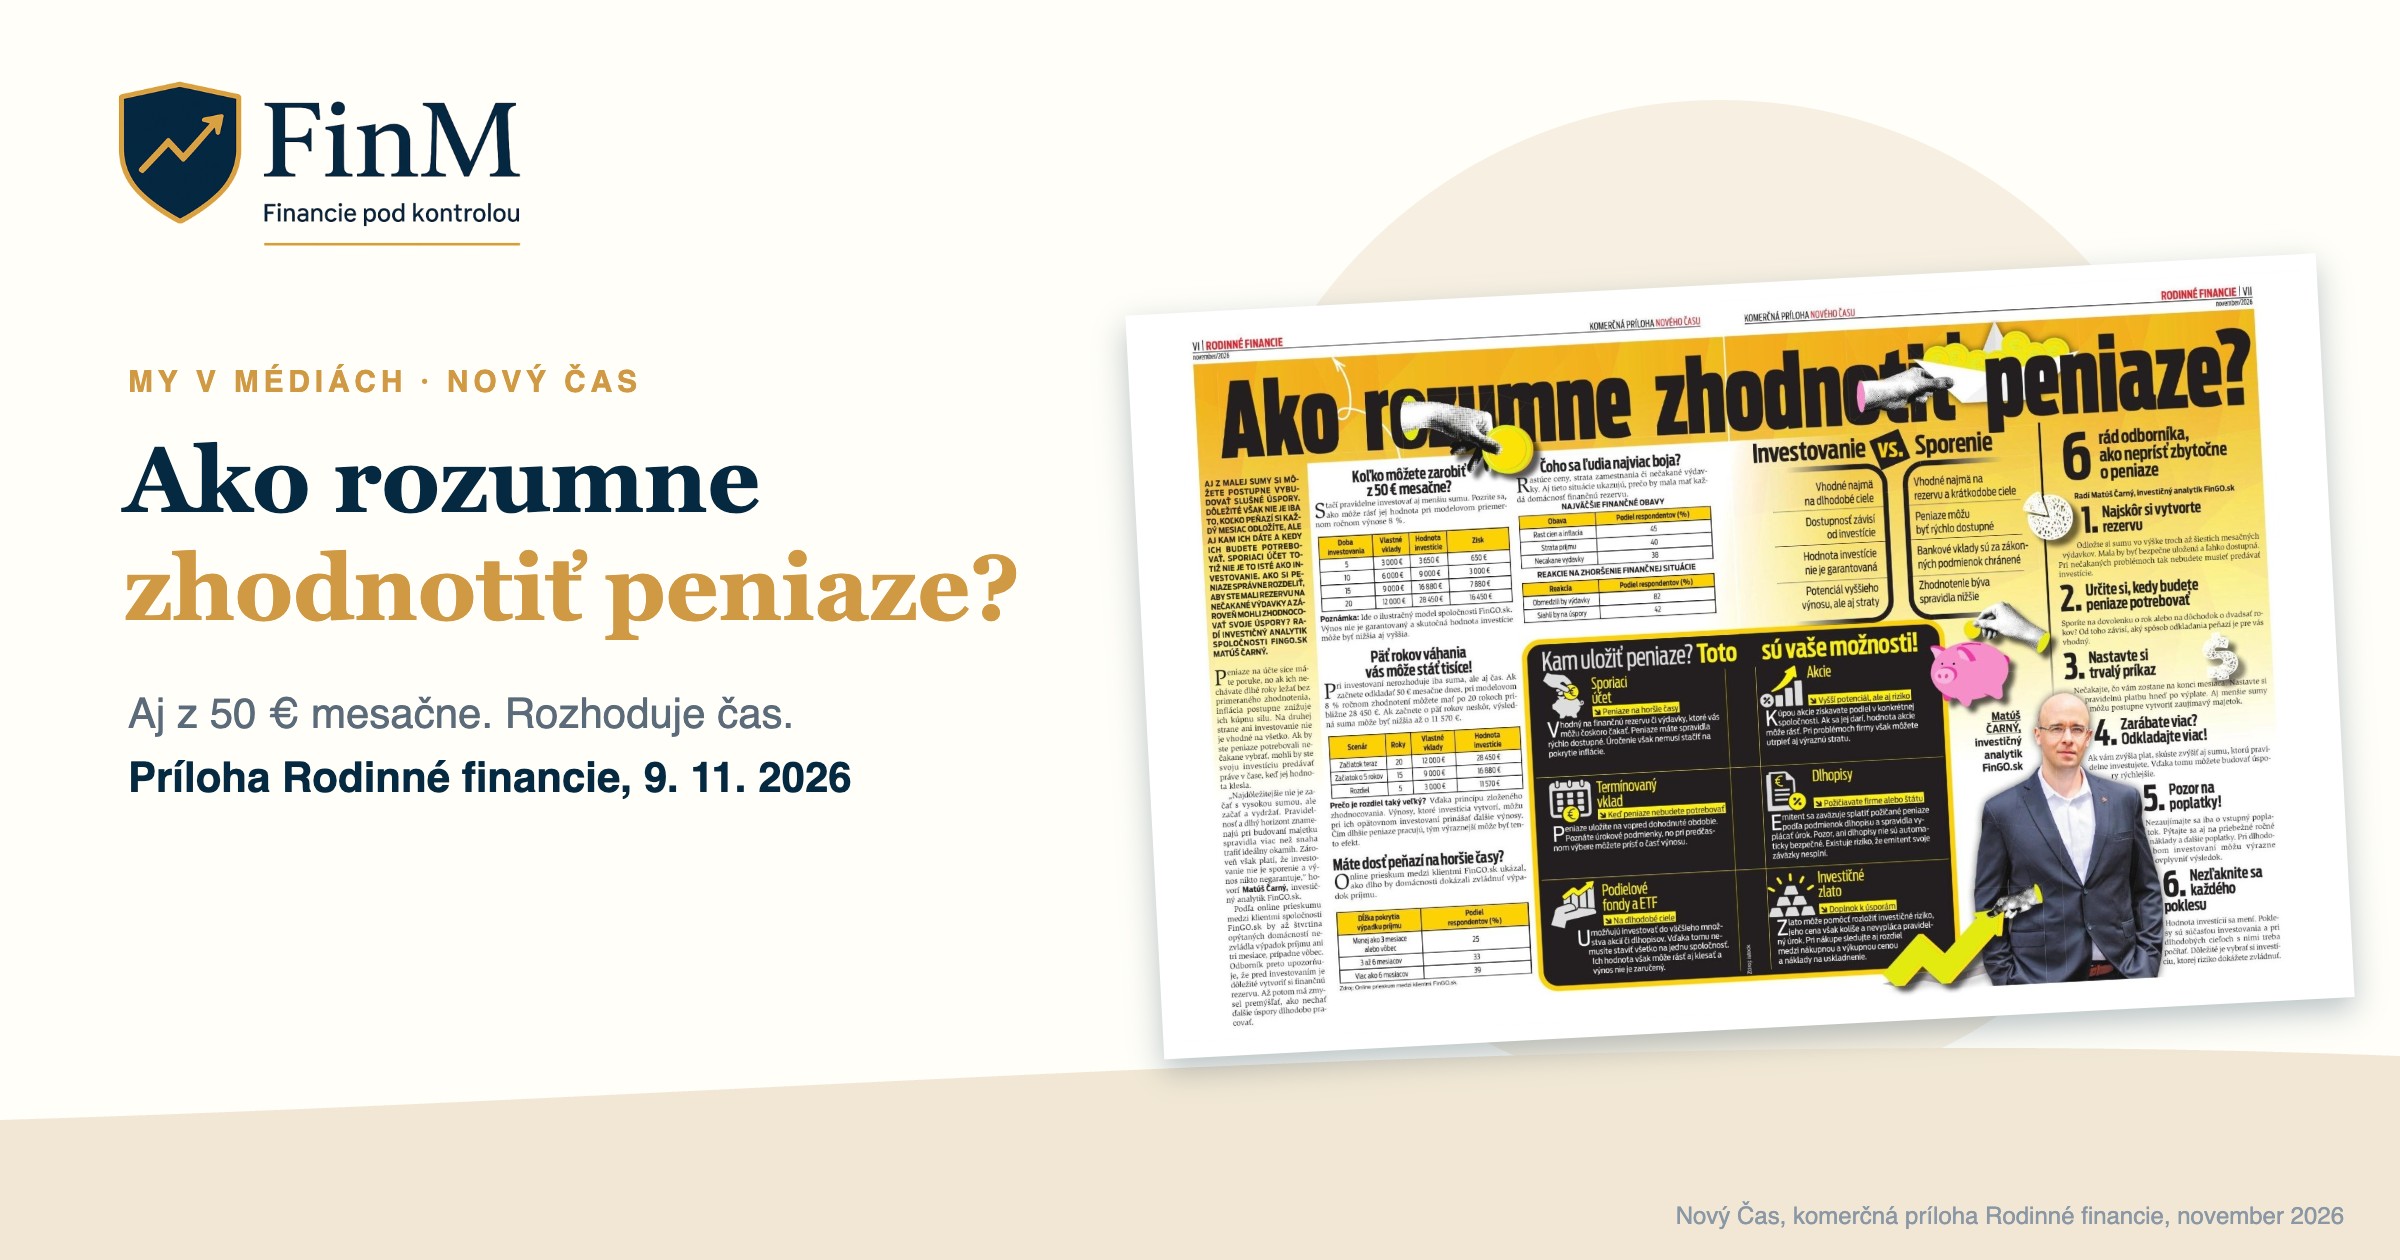
Začnite odkladať 50 eur mesačne o päť rokov neskôr a na konci môžete mať až o 11 570 eur menej. Práve o tom je dnešný článok v prílohe Rodinné financie denníka Nový Čas s názvom Ako rozumne zhodnotiť peniaze? Vznikol na základe tlačovej správy, ktorú som ako investičný analytik FinGO.sk pripravil o tom, ako zhodnotiť peniaze aj z malej sumy.
Ako zhodnotiť peniaze: rozhoduje hlavne čas
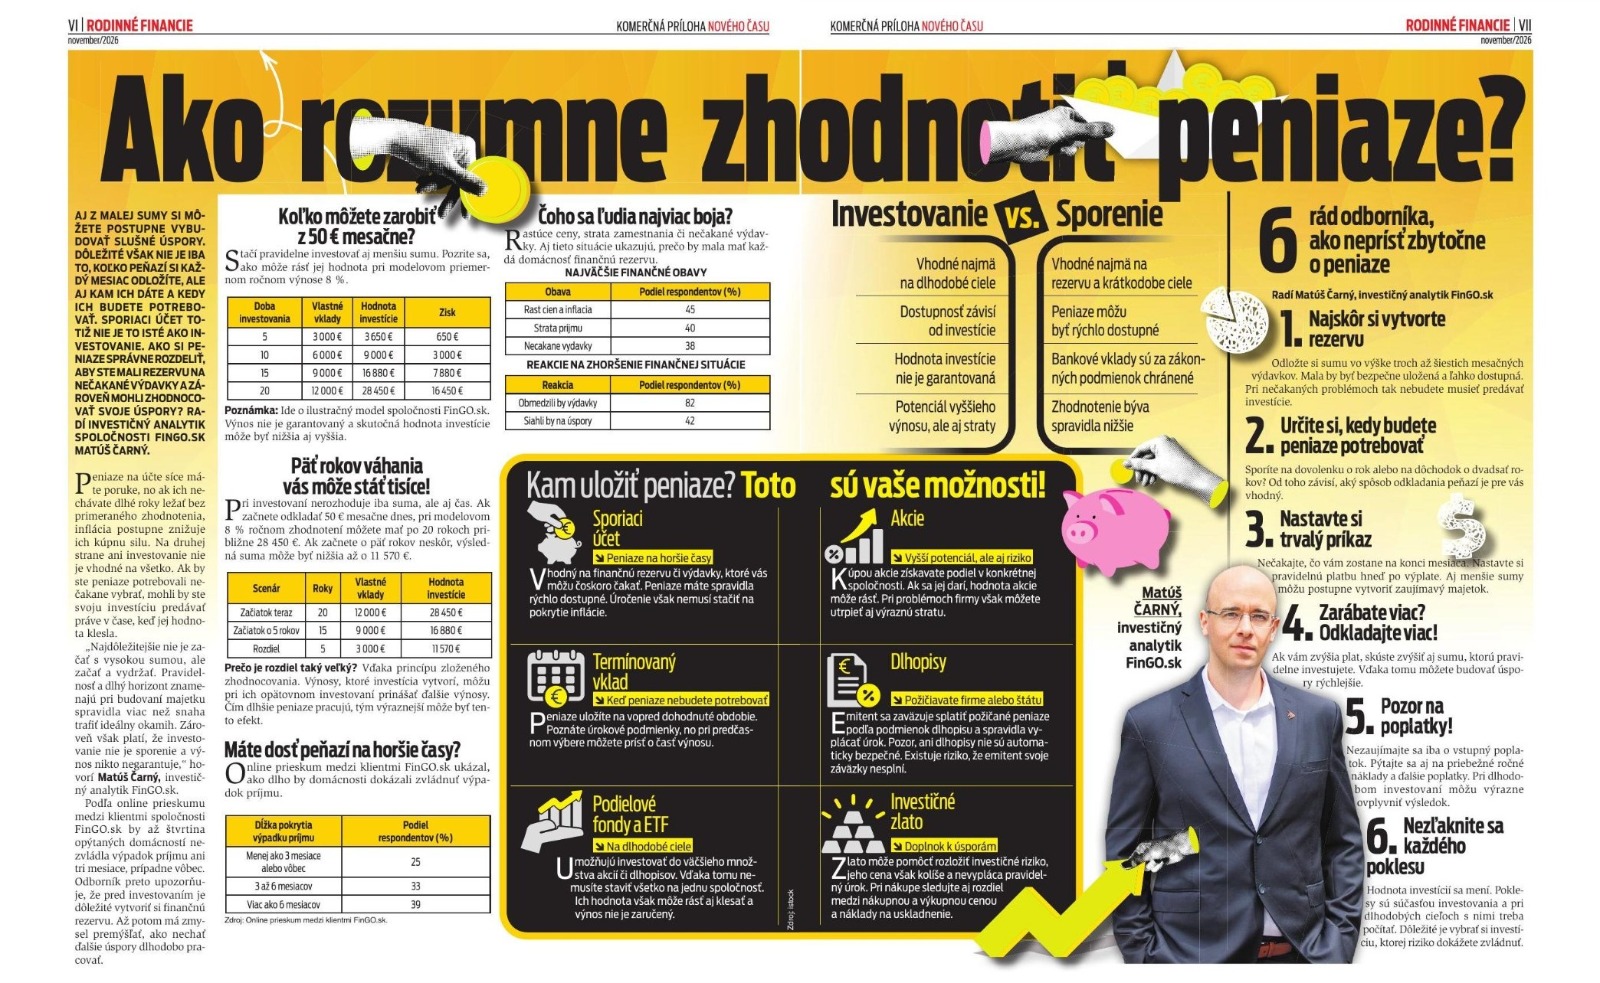
Na modelovom príklade pravidelnej investície 50 eur mesačne pri priemernom výnose 8 % ročne je dobre vidieť, čo robí zložené úročenie:
| Doba investovania | Vložíte | Možná hodnota investície |
|---|---|---|
| 20 rokov (začnete dnes) | 12 000 € | cca 28 450 € |
| 15 rokov (začnete o 5 rokov) | 9 000 € | cca 16 880 € |
| Rozdiel | 3 000 € | 11 570 € |
Rozdiel vo vkladoch je len 3 000 eur, rozdiel vo výsledku takmer štvornásobný. Výnosy, ktoré investícia vytvorí, pri opätovnom investovaní prinášajú ďalšie výnosy. Čím dlhšie peniaze pracujú, tým výraznejší je tento efekt. Podrobnejšie sme tento výpočet rozobrali v článku Sporiť alebo investovať? Päť rokov váhania môže stáť vyše 11-tisíc eur.
Čoho sa ľudia najviac boja
Online prieskum medzi klientmi FinGO.sk ukázal, že najväčšími finančnými obavami domácností sú:
- 45 % rast cien a inflácia,
- 40 % strata príjmu,
- 38 % nečakané výdavky.
Až štvrtina domácností by výpadok príjmu nezvládla ani tri mesiace. Preto pred akýmkoľvek investovaním odporúčam najskôr myslieť na rezervu. Koľko by mala byť, rozoberáme v článku Finančná rezerva: Koľko peňazí by ste mali mať na horšie časy?
Mojich 6 rád, ako neprísť zbytočne o peniaze
- Najskôr si vytvorte rezervu. Odložte si sumu vo výške troch až šiestich mesačných výdavkov, bezpečne a ľahko dostupnú. Pri nečakaných problémoch tak nebudete musieť predávať investície.
- Určite si, kedy budete peniaze potrebovať. Dovolenka o rok a dôchodok o dvadsať rokov potrebujú úplne iný spôsob odkladania peňazí.
- Nastavte si trvalý príkaz hneď po výplate. Nečakajte, čo vám zostane na konci mesiaca. Aj menšie sumy môžu pravidelným odkladaním postupne vytvoriť zaujímavý majetok.
- Zarábate viac? Odkladajte viac. Ak sa vám zvýši plat, skúste zvýšiť aj sumu, ktorú pravidelne investujete. Majetok tak budete budovať rýchlejšie.
- Pozor na poplatky, nielen na tie vstupné. Pýtajte sa aj na priebežné ročné náklady. Pri dlhodobom investovaní môžu výrazne ovplyvniť výsledok.
- Nezľaknite sa každého poklesu. Hodnota investícií sa mení a poklesy sú súčasťou investovania. Dôležité je vybrať si investíciu, ktorej riziko dokážete zvládnuť.
Posledná rada je po nedávnych výkyvoch na trhoch aktuálnejšia než kedykoľvek predtým. Ako nepodľahnúť panike, keď trhy klesajú, píšeme v článku Psychológia investovania.
Celý článok nájdete v dnešnom vydaní denníka Nový Čas v prílohe Rodinné financie.
A vy? Koľko mesiacov by ste bez príjmu zvládli? Ak si nie ste istí, či máte dostatočnú rezervu a peniaze rozložené správne, dohodnite si s nami nezáväznú konzultáciu. Prvé stretnutie je zadarmo.
Výpočty sú ilustratívny model, výnos nie je garantovaný a hodnota investície môže aj klesnúť. Zdroj prieskumu: online prieskum medzi klientmi FinGO.sk. Nejde o investičné odporúčanie.